2026年7月24日,中国财政部与国家税务总局发布了 第21号公告,并配套发布了 国家税务总局第15号公告。这两份文件共同构建了中国首个专门针对外国法律框架下设立的信托及类似安排的综合个人所得税框架。
这两份公告目的不同,但互为补充。
第21号公告 确立了离岸信托的核心税务处理原则。它明确了在资产转入离岸信托、信托架构内产生收益、向受益人分配利益,以及发生特定终止、迁移或继承事件时,中国个人所得税的适用方式。
第15号公告 则提供了支持上述规则的行政框架,包括申报程序、备案要求和文档留存义务。这些措施共同建立了一套覆盖离岸信托全生命周期的合规机制,涵盖了从初始注资、日常收益到分配及最终终止的各个环节。
该框架在全国范围内适用,但不能将其简单理解为对所有海外账户或资产征收的普遍税种。其适用范围取决于多种因素,包括中国税务居民身份、资产的贡献者或控制人、资产来源,以及是否有中国居民受益人获得收入或经济利益。
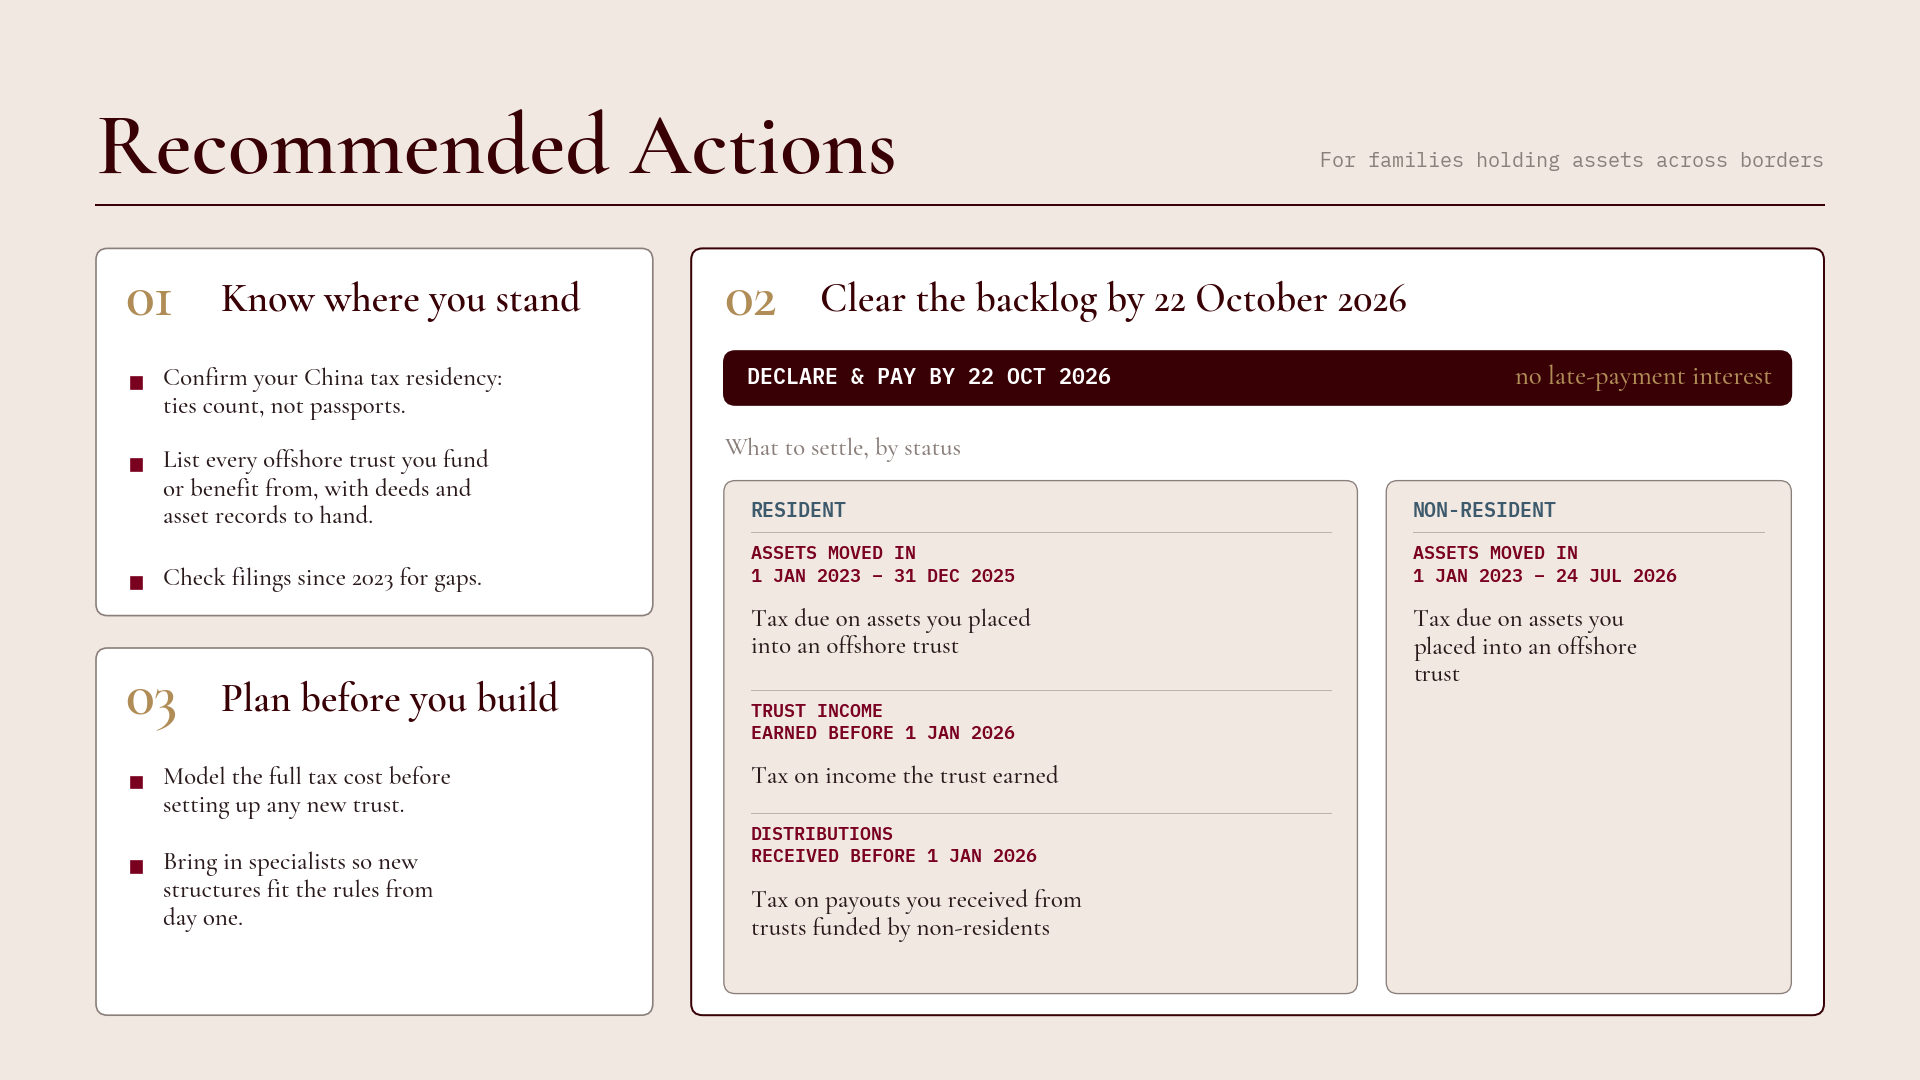
对于 中国居民个人而言, 将增值资产转入离岸信托可能被视为应税财产转让。应纳税额通常为资产转让时的市场价值减去原始成本及合理费用,而非资产总价值的20%。此外,由居民出资设立的信托及某些受控离岸实体随后产生的收益,即使未进行分配而留存在境外,也可能被归属于该居民出资人。
这些规则也涵盖了 非居民出资人的情况。非居民转让的中国境内资产可能涉及纳税,而由非居民出资的信托向中国居民进行分配时,该居民受益人也可能需要纳税。在特定情况下,为居民提供的贷款、担保、代付费用以及低于市场价格使用信托财产的行为,也可能被视为视同分配。
该 2026年10月22日 日期确实存在,但其适用范围有限。
第21号公告 规定了从7月24日起为期90天的过渡期,纳税人在此期间申报并缴纳特定的历史税款,可免除滞纳金。这涵盖了新框架范围内的部分历史信托缴款及相关收入。
税款本身并不会被豁免。
过渡期结束后,逾期将可能产生滞纳金,更严重的违规行为还可能根据中国税收征管制度面临处罚。
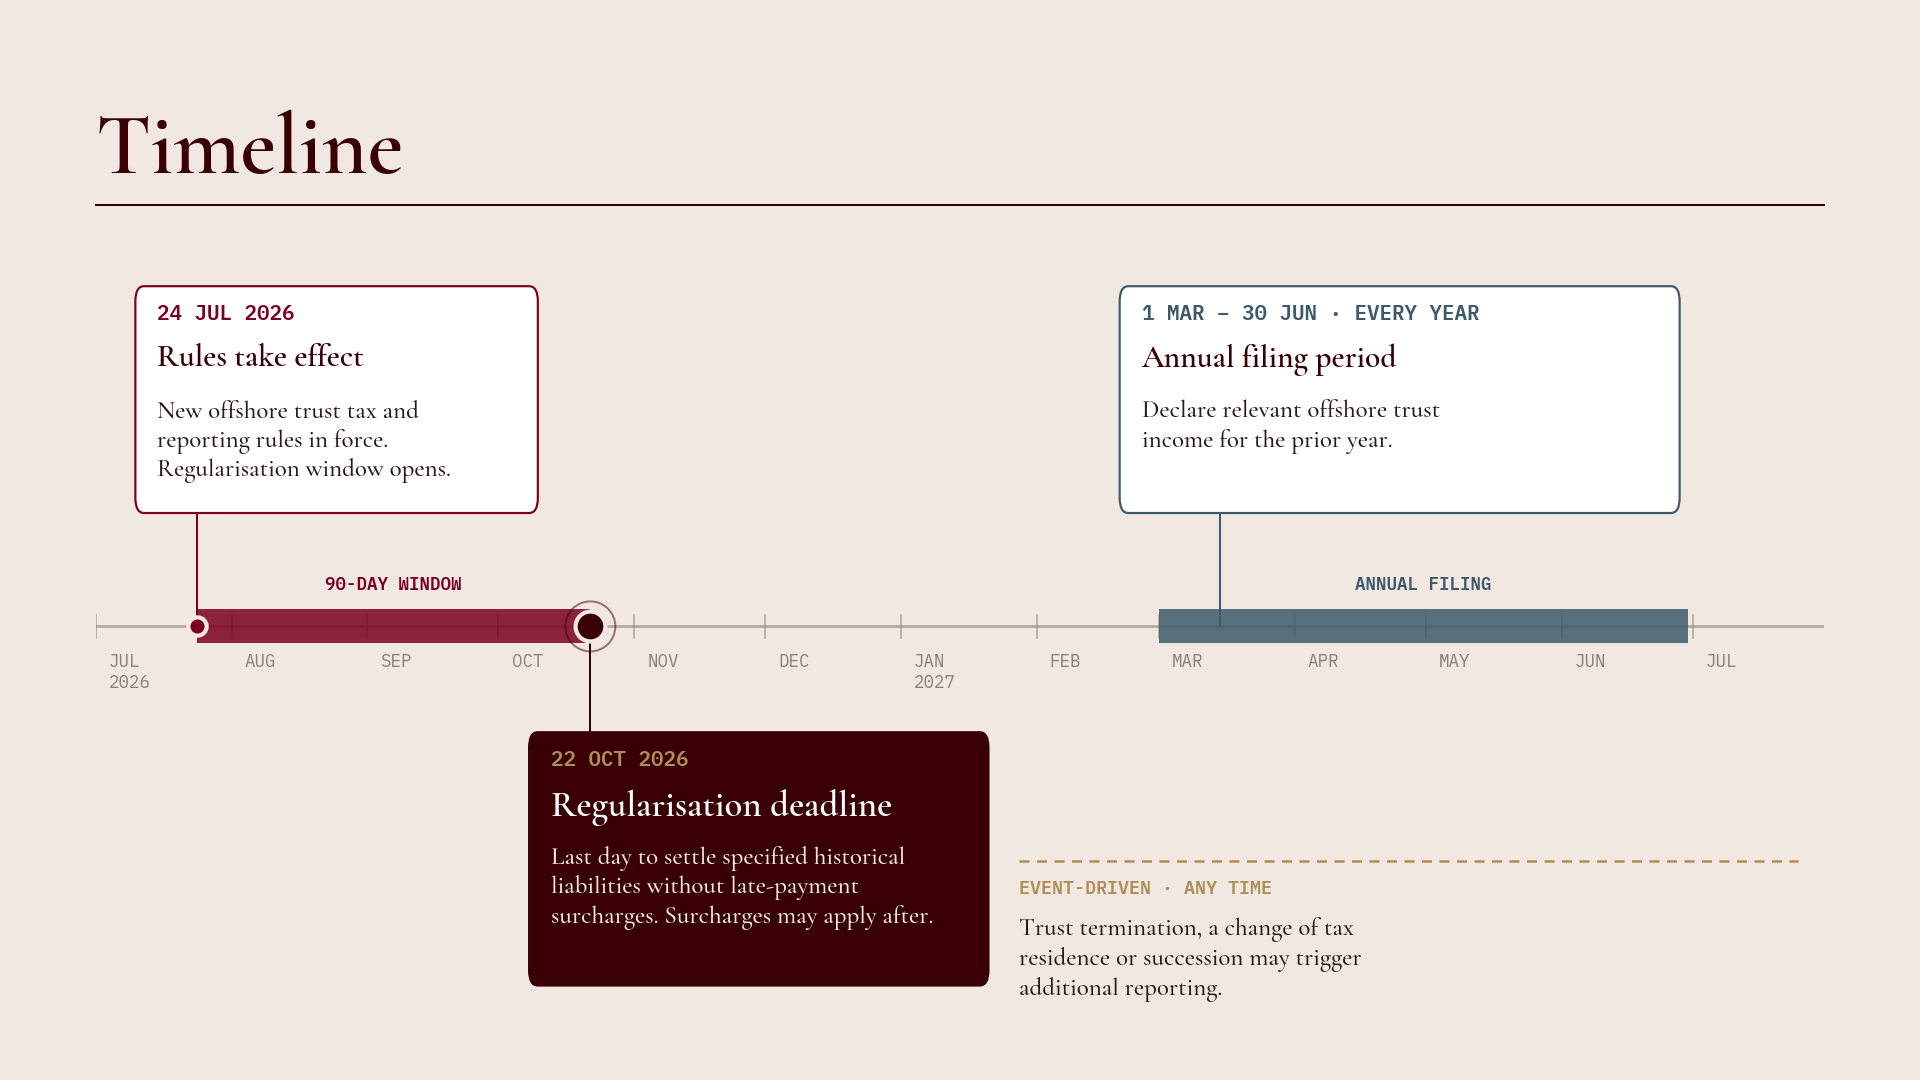
因此,不应将该截止日期解读为要求中国居民必须在10月22日前申报所有境外财富的普遍性规定。它更像是一个在更广泛的境外信托合规框架下,为实现合规化而设立的过渡性窗口。
过渡期结束后,新制度引入了持续的申报义务。居民纳税人通常需在次年的年度个人所得税汇算清缴期,即 3月1日至6月30日期间,申报相关的境外信托收入。涉及非居民、信托终止、税务居民身份变更或继承等特定事项,可能会触发额外的申报要求。
首次申报可能还需要提供信托架构及历史财务记录等信息,因此在整个信托安排存续期间,保持准确的文档记录显得尤为重要。
中国居民此前已需就全球收入纳税,且中国一直在加强对境外收益的审查。早期的执法案例显示,税务机关已利用税收数据分析识别未申报的境外收入,并要求补缴税款及滞纳金。此外,经合组织(OECD)的共同申报准则(CRS)也使参与国能够收集并每年交换金融账户信息。
7月推出的新规为离岸信托建立了一套专门且可管理的框架:明确了归属规则、申报要求、年度报告、估值要求,以及在注资、信托存续期间、分配收益时,以及在居住地、终止或继承发生变更时的具体处理方式。
这一进展既包含新立法,也体现了对中国居民全球收入应纳税这一长期原则的强化执行。
对于委托人、受益人和受托人而言,其实际影响是整个架构的透明度显著提高。受托人可能需要保存足够详细的会计和财务记录,以协助中国纳税人履行申报义务;而家族成员则需要对历史转让、估值、分配和累计收益有更清晰的掌握。
对于 受影响的高净值人士而言, 实际困难可能在于应纳税所得额与可用现金之间的错配。
注资增值的私人公司股份或房产可能会产生税负,即便并未通过外部出售变现。对未分配收益的年度归属征税也可能造成类似的压力。因此,家族、受托人和私人银行可能会愈发关注估值、历史记录、潜在负债以及如何筹措这些负债的资金。
这并不意味着任何特定的资产出售或融资交易都是出于税务驱动。然而,可以预见一些受影响的家族会考虑出售流动性证券、进行资产抵押贷款、推迟后续信托注资或重新平衡投资组合。其他家族可能会保留现有架构,但会加强会计、报告和流动性储备。
其结果很可能是选择性的仓位调整,而非全面撤出离岸投资。
与税务相关的流动性需求可能已经为日本房地产市场创造了选择性的买入机会。随着受影响的中国及香港相关业主在信托税务截止日期前重新评估其离岸持仓,部分业主可能会寻求加速出售以筹集流动性,这可能为行动迅速的买家创造机会。虽然不能将个别交易直接归因于税务压力,但面临短期资金需求的急售卖家可能会使部分资产以更具吸引力的价格进入市场。
这种潜在的抛售压力出现之际,正值日本商业地产市场持续展现出强劲的投资活力和租金增长。 世邦魏理仕(CBRE)记录显示,2026年第二季度商业地产投资额达1.121万亿日元,同比增长17%,反映出投资者持续活跃。租赁基本面同样表现强劲。在东京五个核心区, 第一太平戴维斯报告显示,2026年第二季度甲级写字楼租金同比上涨17.1%,大型乙级写字楼租金上涨17.7%。
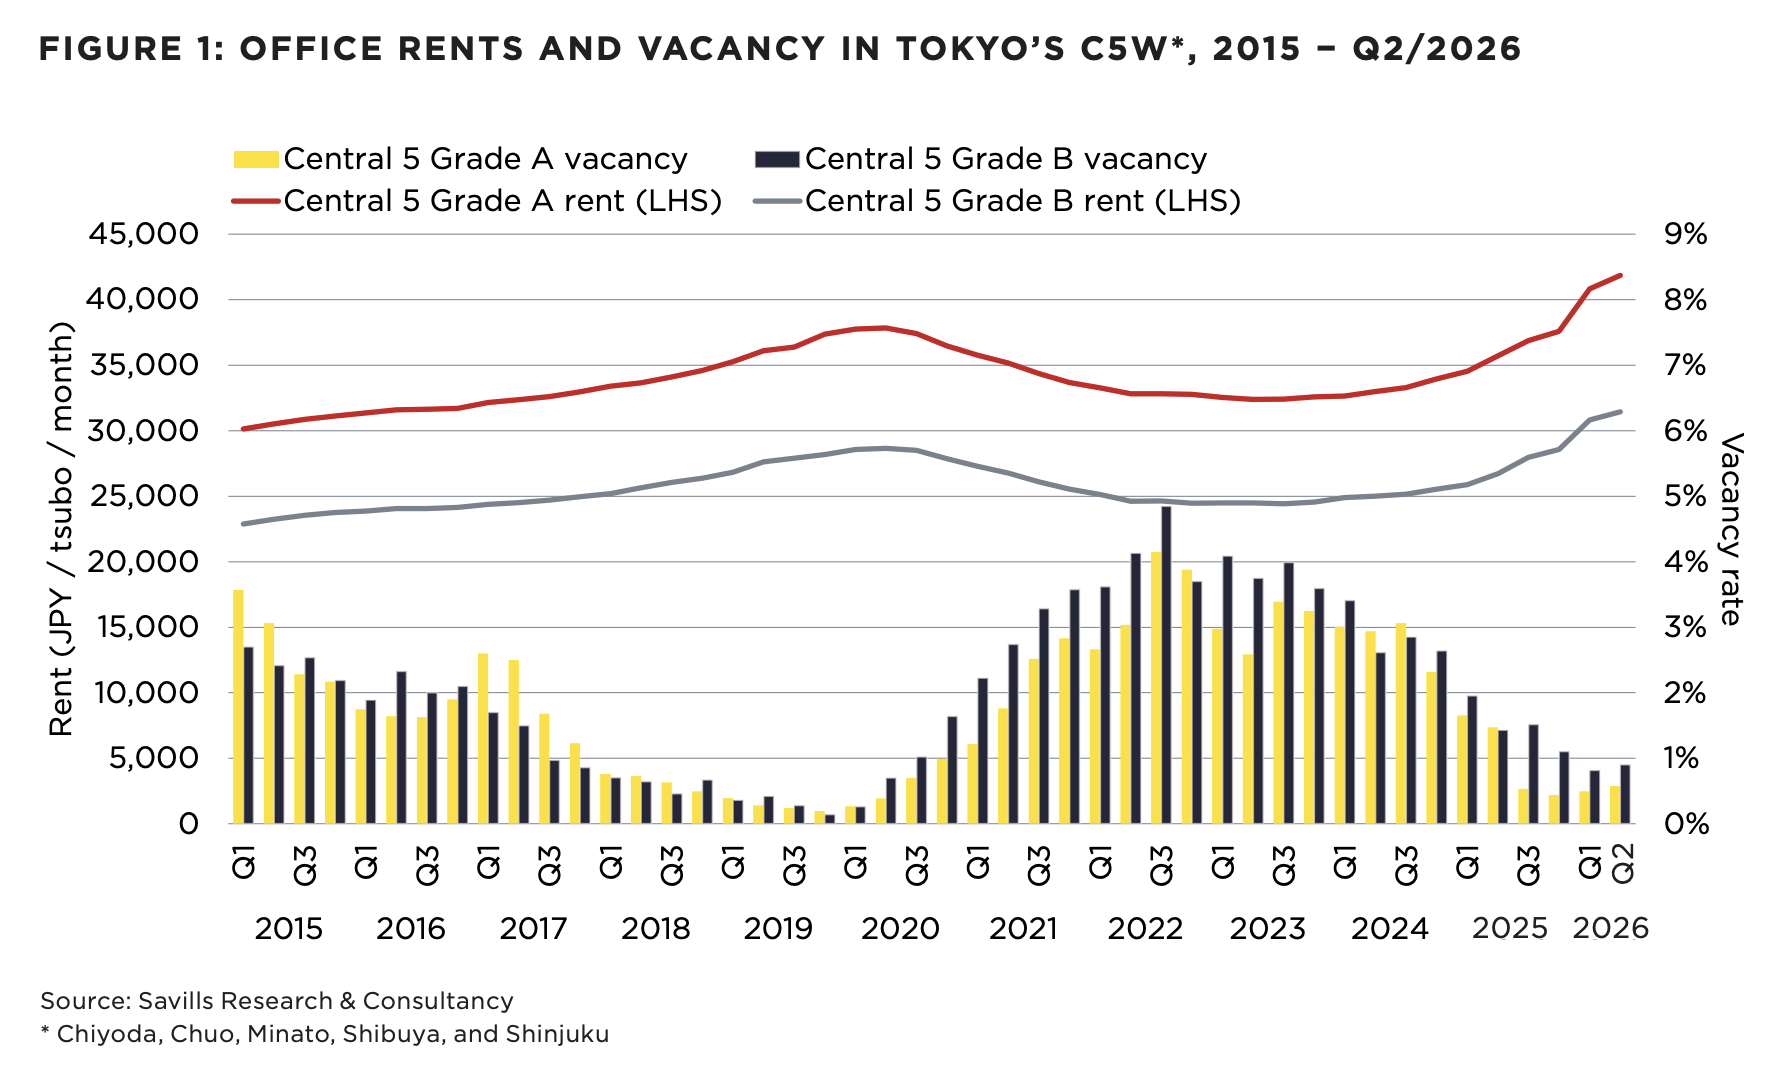
对于家族办公室和长期投资者而言,这创造了一个潜在的有利组合:既有因卖方流动性需求而产生的选择性收购机会,又有投资活跃和租金增长支撑的商业地产市场。然而,目前尚无足够的公开证据表明会出现大规模由税收驱动的困境资产抛售周期,因此资产选择和定价纪律显得尤为重要。