2026年7月24日、中国財政部および国家税務総局は以下を発行しました。 公告第21号、およびそれに付随する 国家税務総局公告第15号。これらは、外国法に基づいて設立された信託および信託類似の仕組みを対象とした、中国初の包括的な個人所得税の枠組みを構築するものです。
これら2つの公告は、それぞれ異なる、しかし相互に補完的な目的を果たしています。
公告第21号 は、オフショア信託に対する税務処理の核心を定めるものです。資産がオフショア信託に移転された際、信託構造内で所得が発生した際、受益者に利益が分配された際、そして特定の終了、移転、または承継事象が発生した際に、中国の個人所得税がどのように適用されるかを規定しています。
公告第15号 は、報告手続き、申告要件、文書化義務など、これらの規則を支える行政上の枠組みを規定しています。これらの措置は、初期の資金拠出から継続的な所得、分配、そして最終的な終了に至るまで、オフショア信託のライフサイクル全体を網羅するコンプライアンス・メカニズムを構築するものです。
この枠組みは全国に適用されますが、すべての海外口座や資産に対する一般的な課税と見なすべきではありません。その適用は、中国の税務上の居住者であるか、誰が資産を拠出または管理しているか、資産の源泉はどこか、そして中国居住者の受益者が所得や経済的利益を得ているかといった要因によって異なります。
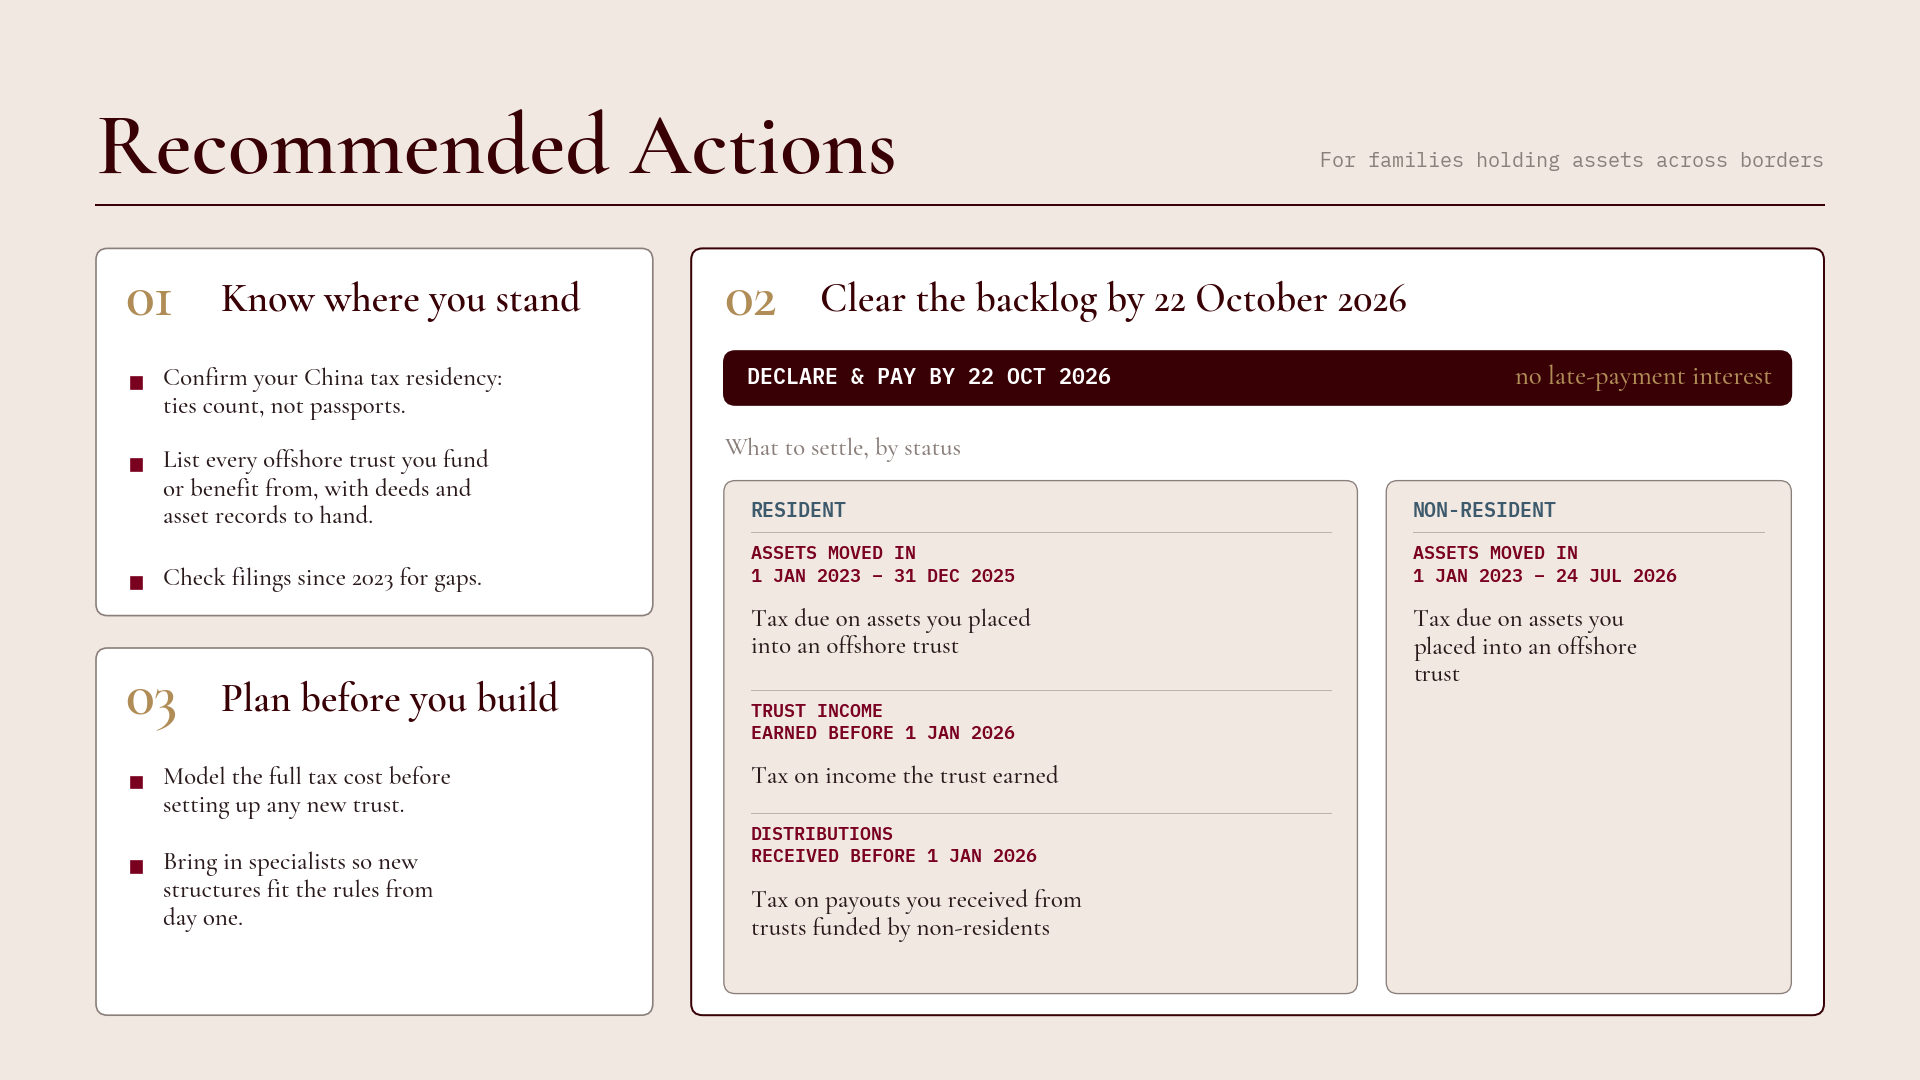
中国居住者である個人が 中国居住者である個人が、 評価益のある資産をオフショア信託に移転する場合、課税対象となる資産移転とみなされる可能性があります。課税対象額は、一般的に資産の総額の20%ではなく、移転時の時価から取得原価および合理的な費用を差し引いた額となります。居住者が拠出した信託や特定の管理下にあるオフショア事業体がその後得た所得は、分配されずにオフショアに留まった場合でも、居住者である拠出者に帰属するとみなされることがあります。
この規則は、 非居住者の拠出者についても定めています。非居住者が移転した中国源泉の資産は課税対象となる可能性があり、非居住者が拠出した信託から中国居住者への分配金は、受益者である居住者の手元で課税される可能性があります。また、特定の状況下では、居住者に対する貸付、保証、居住者のために支払われた費用、および市場価格を下回る信託財産の利用も、みなし分配として課税対象となる場合があります。
2026年10月22日 という日付は事実ですが、その適用範囲は限定的です。
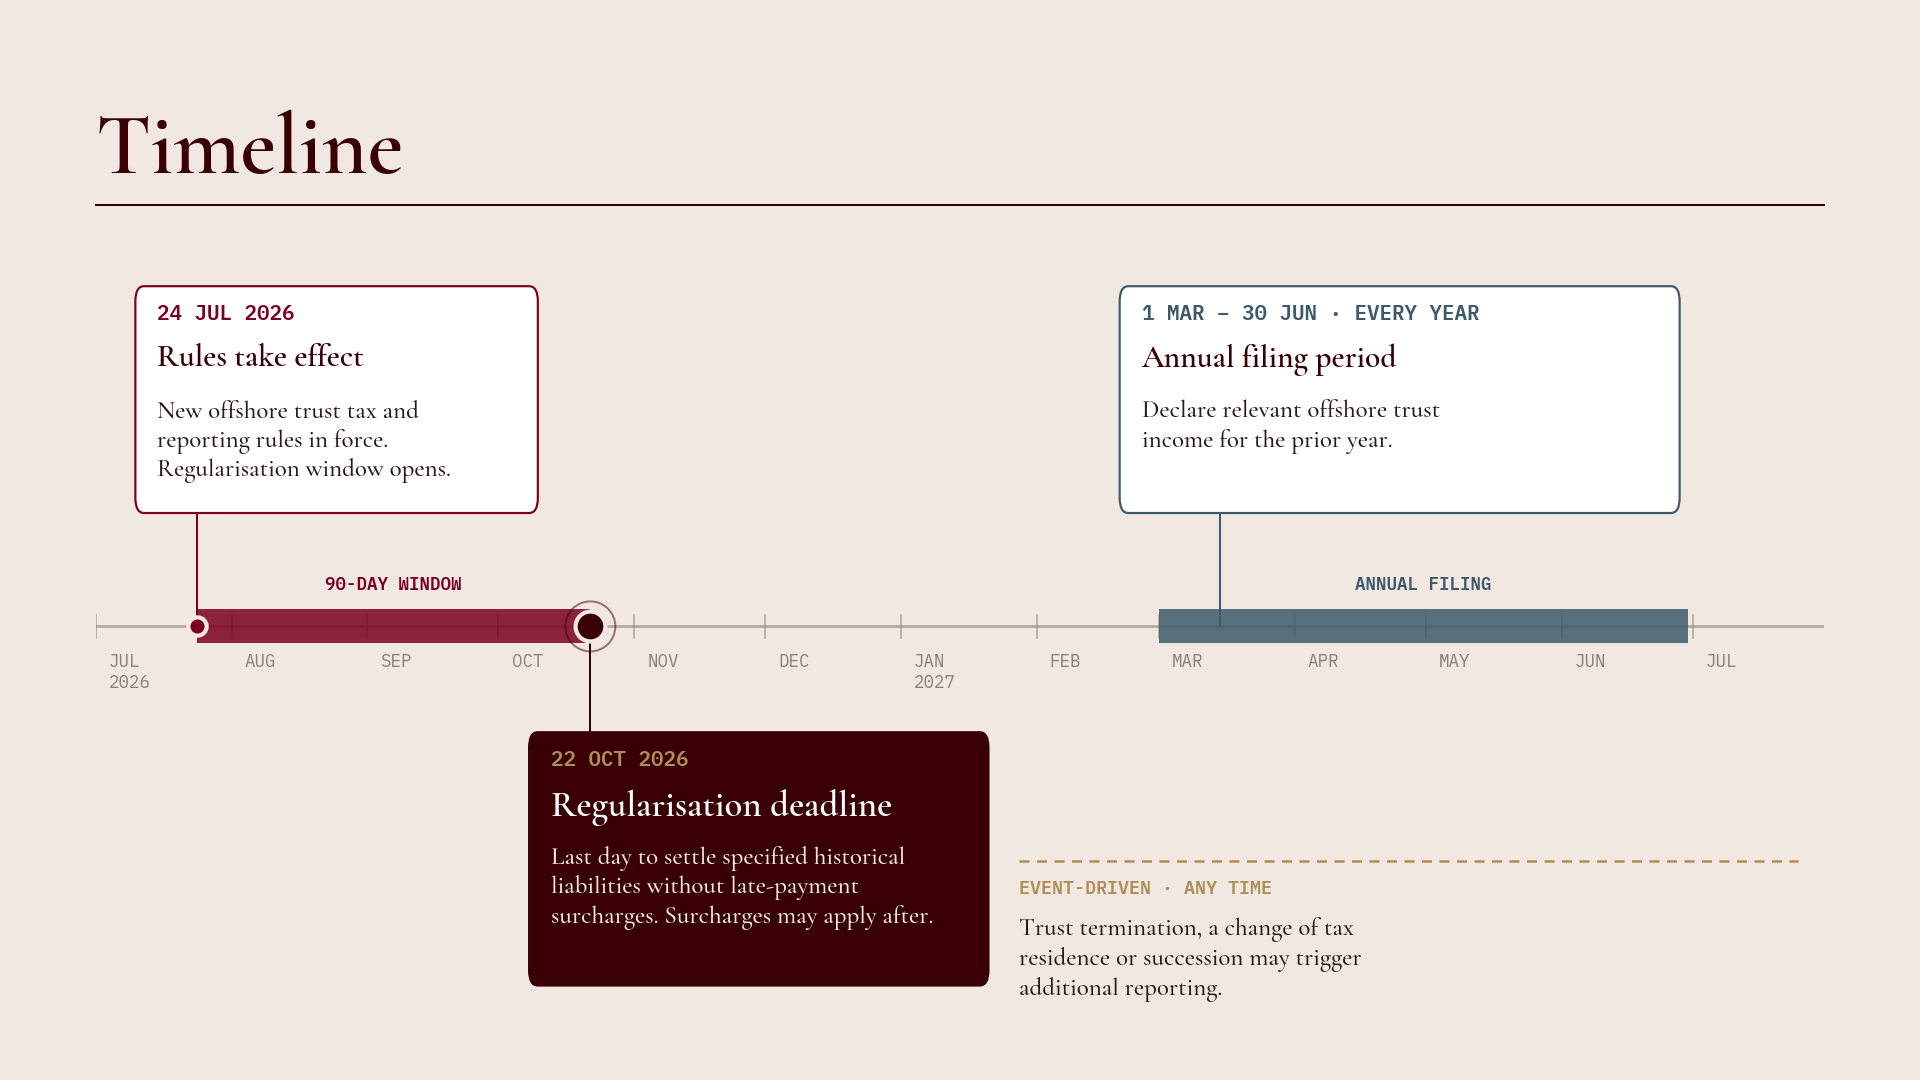
公告第21号は、 7月24日から90日間の経過措置を設けており、納税者はこの期間中、特定の過去の債務について、延滞税を課されることなく申告・納付を行うことができます。これには、新しい枠組みの対象となる特定の過去の信託拠出金や所得が含まれます。
税金そのものが免除されるわけではありません。
この期間が終了した後は、延滞税が適用される可能性があり、より悪質な不履行に対しては、中国の税務行政制度に基づき罰則が科される場合があります。
したがって、この期限は、中国の居住者がすべての海外資産を10月22日までに申告しなければならないという包括的な義務と解釈すべきではありません。むしろ、これはより広範な海外信託コンプライアンスの枠組みにおける、経過的な適正化期間と捉えるべきです。
経過措置期間終了後、新制度では継続的な報告義務が導入されます。居住納税者は通常、翌年の 3月1日から6月30日までの個人所得税の確定申告期間中に、関連する海外信託所得を申告します。非居住者に関連する特定の事象、信託の終了、税務上の居住地の変更、または相続が発生した場合には、別途報告義務が生じることがあります。
初回申告時には、信託構造や過去の財務記録に関する情報が求められる場合もあり、信託契約の存続期間を通じて正確な文書を維持することの重要性が高まっています。
中国の居住者は以前から全世界所得に対して課税対象となっており、中国当局は海外所得に対する監視を強化してきました。過去の執行事例からも明らかなように、当局は税務データ分析を活用して未申告の海外所得を特定し、追加納税や延滞税の支払いを求めています。また、OECDの共通報告基準(CRS)により、参加国・地域は金融口座情報を収集し、毎年交換することが可能となっています。
7月に変更されたのは、オフショア信託のための管理可能な専用フレームワークが導入された点です。具体的には、帰属ルールの明確化、申告要件の定義、年次報告、評価要件、そして拠出時、信託期間中、分配時、居住地変更時、終了時、承継時のそれぞれにおける具体的な取り扱いが定められました。
今回の動きは、中国居住者が全世界所得に対して課税されるという長年の原則について、一部は新法によるもの、一部は執行の強化によるものです。
委託者、受益者、受託者にとって、実質的な影響はストラクチャー全体における透明性の向上です。受託者は、中国の納税者が報告義務を果たすために十分詳細な会計・財務記録を保持する必要があるかもしれません。また、各家庭においては、過去の移転、評価、分配、蓄積所得について、より高い可視性が求められることになります。
対象となる 富裕層(HNWI)にとって、 実務上の困難は、課税対象となる利益と手元資金のミスマッチが生じる可能性があることです。
評価額が上昇した非公開株式や不動産を拠出すると、外部への売却による現金収入がなくても課税される可能性があります。未分配所得の年次帰属も同様の圧力を生む可能性があります。そのため、各家庭、受託者、プライベートバンクは、評価額、過去の記録、潜在的な負債、そしてそれらの負債をどのように資金調達するかという点に、ますます注力することになるでしょう。
これをもって、特定の資産売却や資金調達取引がすべて税務対策によるものだと断定することはできません。しかし、影響を受ける一部の富裕層が、流動性の高い証券の売却、資産を担保にした借り入れ、信託への追加拠出の延期、あるいはポートフォリオのリバランスを検討することは十分に考えられます。また、ストラクチャーを維持しつつ、会計、報告、流動性準備金を改善するケースもあるでしょう。
その結果、オフショア投資から一律に撤退するのではなく、選択的な資産の再配置が進む可能性が高いと考えられます。
税務関連の流動性要件により、日本の不動産市場ではすでに選択的な買いの機会が生まれている可能性があります。中国や香港に関連するオーナーが、迫りくる信託税務の期限を前にオフショア保有資産を見直す中で、流動性を確保するために売却を急ぐ動きが出ており、迅速に対応できる買い手にとっては好機となるかもしれません。個々の取引をすべて税務上の圧力と結びつけるべきではありませんが、短期的な資金需要に直面している売り手が増えることで、より魅力的な価格で資産が市場に出る可能性があります。
こうした潜在的な売り圧力は、日本の商業用不動産市場が依然として活発な投資活動と賃料上昇を見せている中で生じています。 CBREの調査によると、2026年第2四半期の商業用不動産投資額は1兆1,210億円となり、前年同期比で17%増加しました。これは投資家の活動が継続していることを反映しています。賃貸市場のファンダメンタルズも堅調で、東京都心5区では、 サヴィルズの報告によると、2026年第2四半期のグレードAオフィス賃料は前年同期比17.1%上昇し、大規模グレードBオフィス賃料は17.7%上昇しました。。
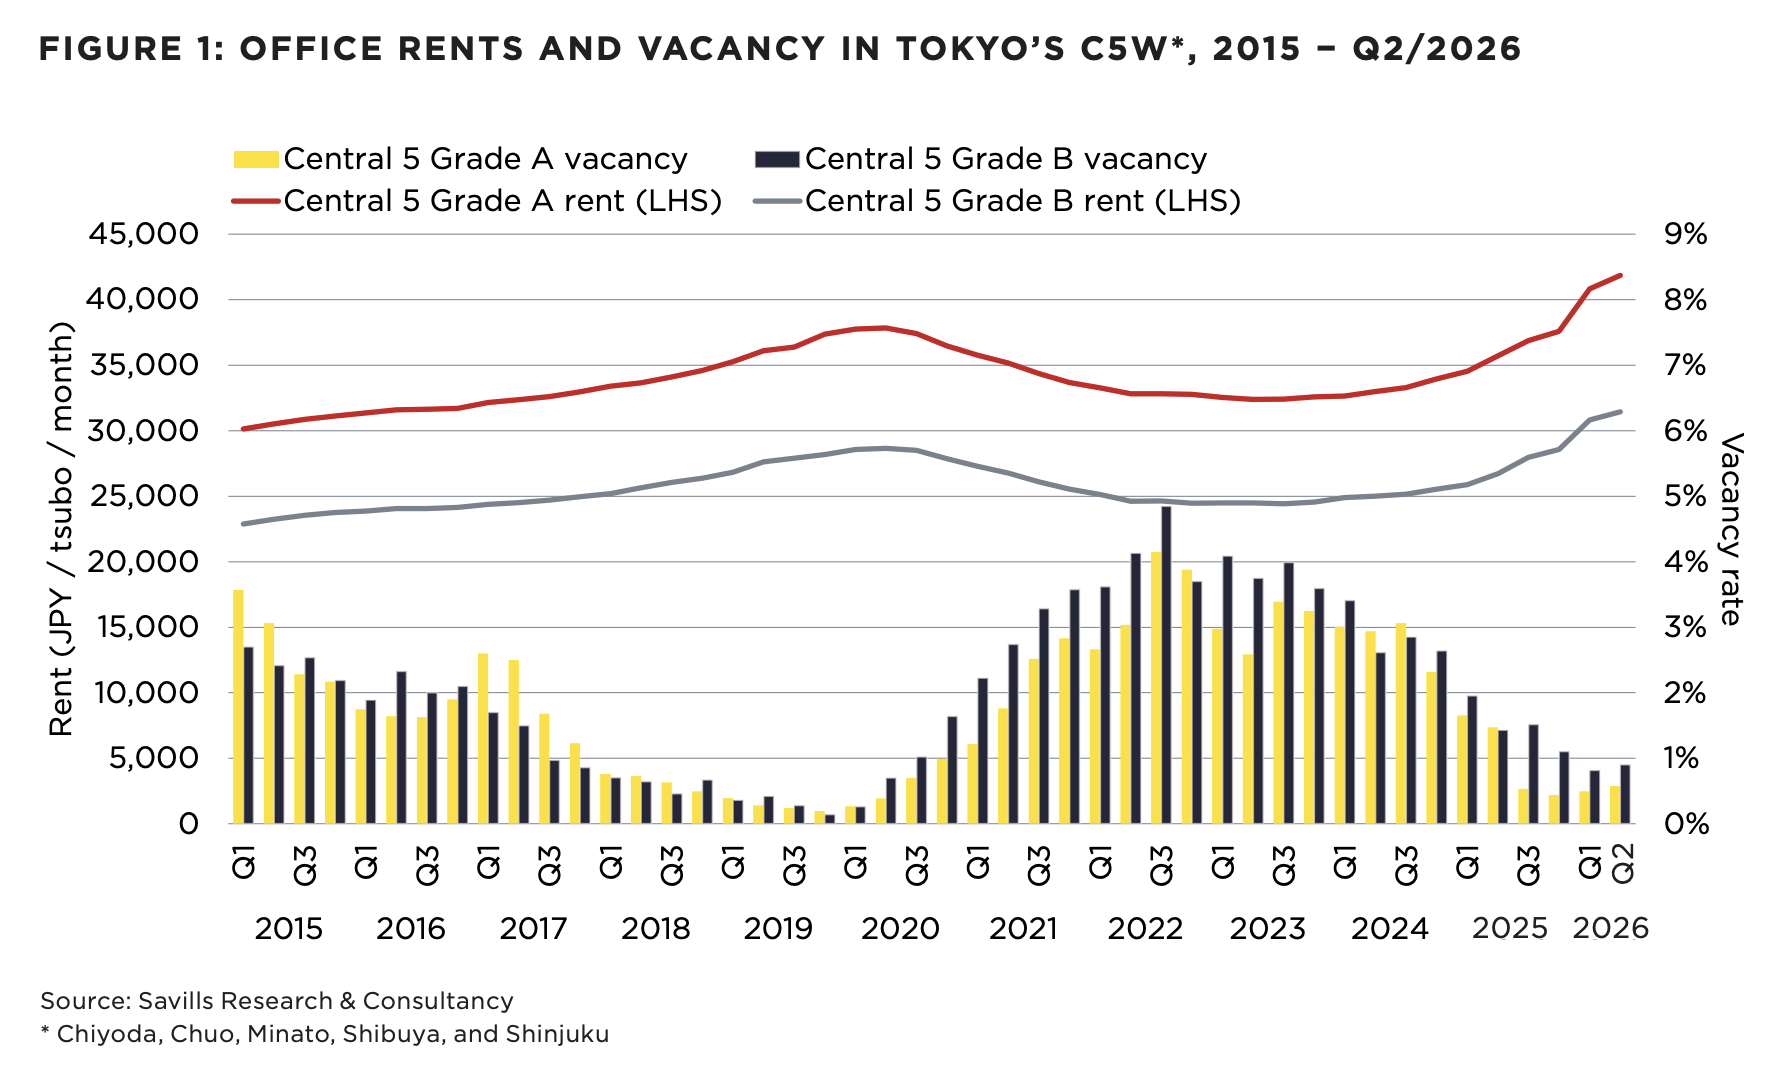
ファミリーオフィスや長期投資家にとって、これは魅力的な組み合わせとなる可能性があります。売り手の流動性確保の必要性から生じる選別的な取得機会と、活発な投資活動および賃料上昇に支えられた商業用不動産市場が共存しているためです。ただし、税制を背景とした広範な投げ売りサイクルを示唆する十分な公的根拠はまだなく、資産の選別と価格設定の規律が極めて重要となります。